注册残障储蓄计划(RDSP)是联邦政府为残障人士设立的免税储蓄工具,政府配款包括最高7万加元的补助金和最高2万加元的债券。但加拿大统计局2024年的调查显示,合资格人士中只有约34%真正开了户;相比之下,免税储蓄账户和RRSP在合资格人群中的使用率约为68%。
第一关:先要拿到残障税收抵免
RDSP的开户资格与残障税收抵免(DTC)挂钩:先获批DTC,才能开RDSP。加拿大税务观察组织今年4月的一份报告发现,这一群体对各项相关福利的申领率不足50%,而且还在下降。长期为残障人士及其家庭做财务规划的顾问吉尔·蒂普尔说,最大的障碍其实很朴素:很多人根本不知道有这个计划。联邦政府已开始向已获批DTC的人士寄送介绍单张。
开户渠道也有限
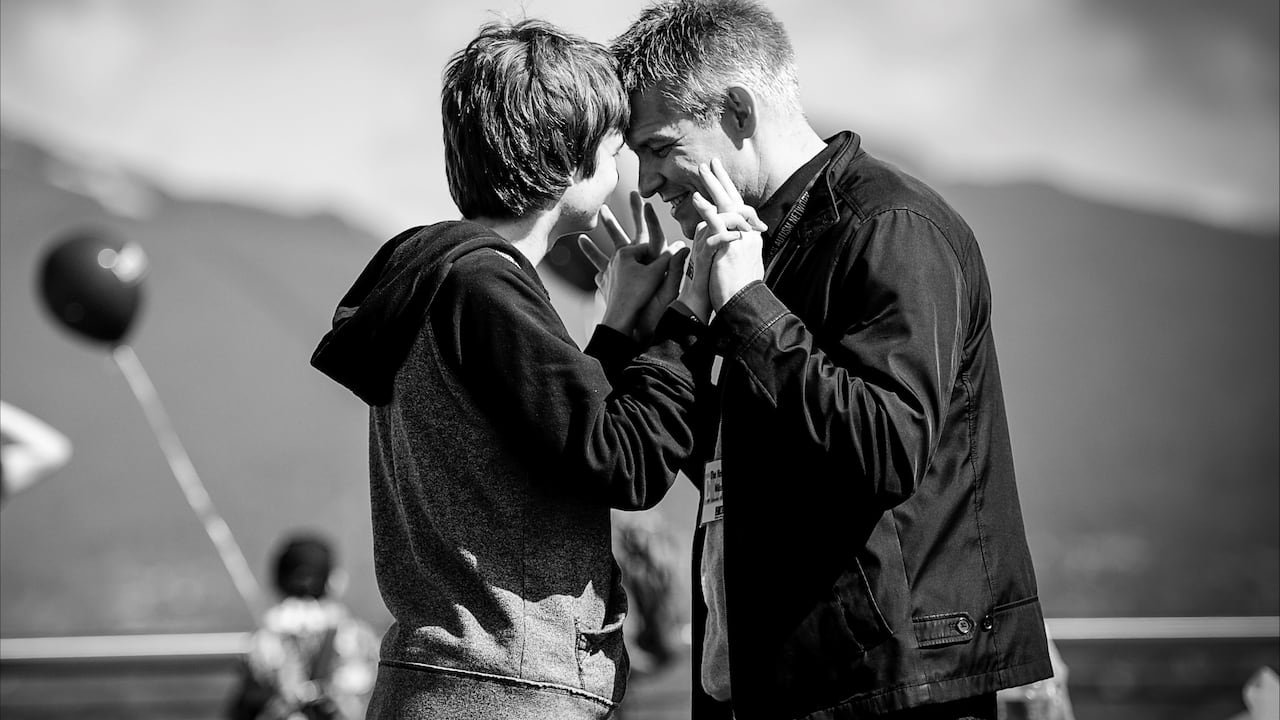
另一个障碍是渠道太少:目前只有五大银行和少数地方信用合作社、财富管理公司提供RDSP开户,选择远不如其他注册账户。RDSP的诞生与两位父亲有关:国会议员迈克·莱克的儿子幼年确诊自闭症;时任财长吉姆·弗莱厄蒂的三胞胎儿子之一有智力障碍。2007年的联邦预算中,RDSP正式设立。莱克说,像他儿子这样愿意工作的残障人士,配合RDSP的长期积累,将来更有可能过上自己想要的生活。
申领抵免本身就是一道关
顾问蒂普尔指出,第二个障碍在更前面:申请残障税收抵免本身就要过医疗和行政两道关。申请人需要找到愿意配合的临床医生,完成一份16页的问卷,涵盖10类身心残障;不少人第一次申请并不能通过,只能再试。对于严重且不预期改善的残障,可获终身资格;一般情况下资格期平均为4到6年,到期要重新申请。
从金额上看,49岁以下人士可获得政府的配款补助;计划可持续供款到59岁那年年底、或累计供款达到20万加元为止。蒙特利尔一家专做RDSP支持的金融科技公司的联合创始人说,收入较低、迟迟没有开户的人士,把往年的额度补上后,十年里可获得相当可观的政府供款:「有些最需要帮助的人,光是开户、自己一分不供,也能拿到1万加元。」他提醒,越早开户越好——他几乎每天都遇到年纪太大、已经开不了户的人。