
如果马来西亚推出覆盖老年人长期护理费用的全国保险,应该由谁买单——政府用税收支付、全民每月供款,还是两者结合?在2026年全国长期护理融资对话会上,多位专家围绕这一问题展开讨论。与覆盖住院账单的医疗保险不同,长期护理保险覆盖的是一个人在医院之外的照护,例如因中风等疾病而无法自己进食或穿衣时的支持。
现有保障的缺口:60岁后谁来保护你
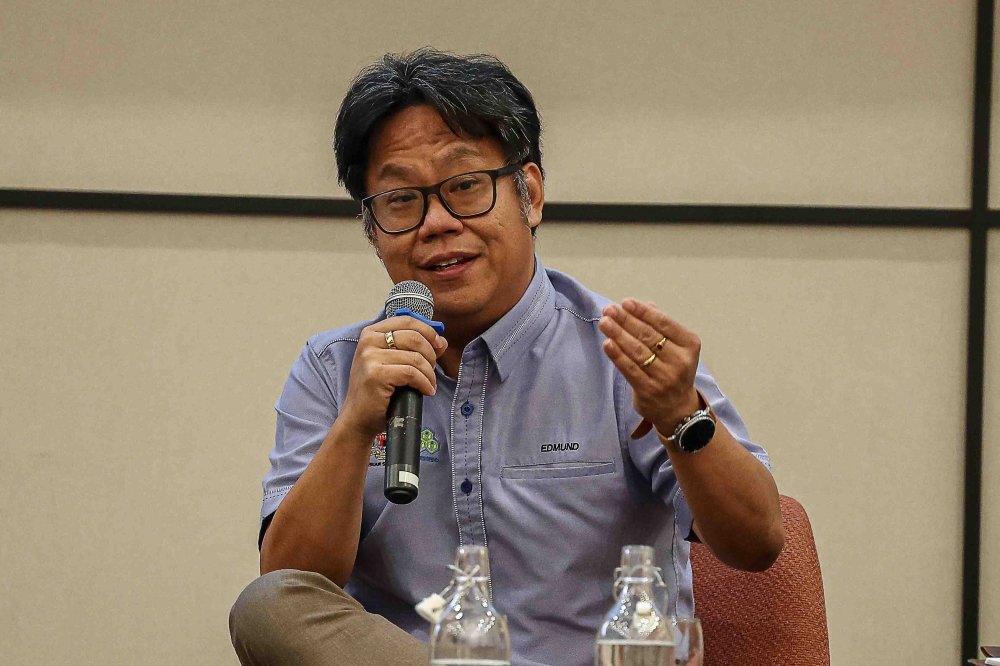
社险机构(Socso,又称Perkeso)副首席执行官钟伯煌(Edmund Cheong Peck Huang)指出,Socso已经为马来西亚工人提供长期护理保障,形式是终身按月发放的伤残养老金,但前提是必须在60岁之前成为伤残者。他说,讽刺之处在于,长期护理的需求往往出现在60岁之后,而那时谁来提供保护就成了问题。
他还提到,这造成了一种“道德风险”:有人并非真的伤残,却在55岁至60岁之间申请这笔养老金,希望碰运气获得终身养老金和康复保障。他表示,需要一个更可持续的模式。
强制全民供款才能让保费可负担
钟伯煌提出,要为全体马来西亚人引入长期护理保险,就应当强制每人供款,核心理念是一个词——团结。他指出,如果是覆盖全民的强制计划,每月保费会非常可负担;如果是自愿计划,参与人数少,保费就会很高。他还提醒,不要把供款只看作“我的储蓄”,因为即使最节俭的人也未必存够老年护理费用。
他举例说,新加坡的全国长期护理保险CareShield Life就是由中央公积金局管理,相当于马来西亚的雇员公积金(EPF);新加坡人必须缴保费、通常可用公积金支付,政府还为低收入和中等收入家庭提供补贴。日本的强制全国长期护理保险,则由公民保费和税收各承担一半。
业界与倡议者:政府也要出大头
大马伊斯兰保险公司Syarikat Takaful Malaysia Keluarga Berhad集团首席执行官诺尔·阿兹曼·扎伊纳尔(Nor Azman Zainal)表示,从保险业角度看,长期护理是客户最少想到的产品;如果完全自愿,“没有人愿意付钱”,过去在1990年代末至2000年代初的年金产品和十多年前的退休产品在马来西亚都未能成功。他认为,只有政府参与的全国强制计划才可能行得通,但缺乏相关数据也是精算定价的一大挑战。
ProtectHealth Corporation医疗保健主管穆罕默德·阿尼斯医生(Dr Muhammed Anis Abd Wahab)同意风险共担,但认为政府应承担大部分费用。马来西亚照护者协会(Kendana)主席拉希迪·亚哈亚(Rashidi Yahaya)则提出四层融资方案:预防、税收支撑的社会保障、雇主雇员共同供款的强制基金,以及自愿的私人保险补充,并指出公积金的资金已经存在,可以加以利用。这场对话是2026年全国老龄化会议的一部分。
来源:Malay Mail|查看原文